Domain evep.de kaufen?
Wir ziehen mit dem Projekt
evep.de um.
Sind Sie am Kauf der Domain
evep.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain evep.de kaufen?
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
Was ist das Vorsteuer?
Was ist das Vorsteuer? Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen für seine Einkäufe und Ausgaben zahlt. Diese Steuer kann das Unternehmen bei der Umsatzsteuervoranmeldung vom Finanzamt zurückerstattet bekommen. Die Vorsteuer wird also von der Umsatzsteuerschuld abgezogen und mindert somit die Steuerlast des Unternehmens. Es handelt sich also um eine Art Vorauszahlung auf die Umsatzsteuer, die das Unternehmen letztendlich an das Finanzamt abführt. Die Vorsteuer ist somit ein wichtiger Bestandteil der Umsatzsteuerabrechnung für Unternehmen. **
Ähnliche Suchbegriffe für Vorsteuer
Top-Angebote
Produkte zum Begriff Vorsteuer:
-
Bestimmung des Nutzungswertes unter Verwendung von Vorsteuer-Größen gemäß IAS 36, Taschenbuch von Oliver Wätjen, GRIN, 978-3-656-50767-3Bestimmung Des Nutzungswertes Unter Verwendung Von Vorsteuer-größen Gemäß Ias 36, Taschenbuch Von Oliver Wätjen, Grin, 978-3-656-50767-3, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Elemente einer psychologisch optimierten Veranstaltung? Veranstaltungselemente einer optimierten Veranstaltung am Beispiel von Greenpeace,Was Sind Elemente Einer Psychologisch Optimierten Veranstaltung? Veranstaltungselemente Einer Optimierten Veranstaltung Am Beispiel Von Greenpeace, Taschenbuch Von Leonie Rupprecht, Grin, 978-3-346-50454-8, Seitenanzahl: 2417,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Datengetriebenes Eventmanagement, Fachbücher von Jens KuntzemüllerDas Buch "Datengetriebenes Eventmanagement" von Jens Kuntzemüller bietet eine umfassende Perspektive auf die Rolle von Events in der heutigen Geschäftswelt. Es zeigt auf, dass Veranstaltungen nicht nur organisatorische Herausforderungen darstellen, sondern auch strategische Touchpoints und wertvolle Datenquellen sind. Der Autor vermittelt, wie Organisationen durch einen systematischen, datengetriebenen Ansatz aus verstreuten Informationen wertvolle Erkenntnisse gewinnen können. Das Buch behandelt alle Aspekte des Eventmanagements, von der Datenerfassung über die Analyse bis hin zur Personalisierung und den rechtlichen Rahmenbedingungen. Es richtet sich an Eventmanager, Marketingverantwortliche und Entscheidungsträger, die ihre Veranstaltungen nicht nur planen, sondern auch gezielt steuern und deren Erfolg messbar machen möchten. Mit praxisnahen Methoden, Checklisten und konkreten Anwendungsbeispielen ist dieses Playbook ein wertvolles Arbeitsbuch für alle, die im Eventmanagement tätig sind.59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer bekommt die Vorsteuer?
Die Vorsteuer wird grundsätzlich von Unternehmen gezahlt, die steuerpflichtige Umsätze tätigen. Diese Unternehmen können die Vorsteuer, die sie beim Einkauf von Waren und Dienstleistungen gezahlt haben, von der Umsatzsteuer abziehen, die sie auf ihre eigenen Umsätze zahlen müssen. Auf diese Weise wird vermieden, dass Unternehmen die Umsatzsteuer auf ihren eigenen Umsätzen doppelt zahlen müssen. Letztendlich trägt der Endverbraucher die Umsatzsteuer, da sie in den Preisen der Produkte und Dienstleistungen enthalten ist. **
-
Wie buche ich Vorsteuer?
Um Vorsteuer zu buchen, musst du zunächst sicherstellen, dass du über eine gültige Umsatzsteuer-Identifikationsnummer verfügst. Anschließend musst du die Rechnungen oder Belege sammeln, auf denen die Vorsteuer ausgewiesen ist. Diese Beträge kannst du dann in deiner Buchhaltungssoftware oder deinem Buchhaltungssystem erfassen. Vergiss nicht, die Vorsteuer separat von anderen Steuern zu verbuchen, damit sie korrekt in deiner Umsatzsteuervoranmeldung berücksichtigt wird. Zum Schluss solltest du regelmäßig deine Buchhaltung überprüfen, um sicherzustellen, dass alle Vorsteuerbeträge korrekt erfasst wurden. **
-
Wann Vorsteuer ziehen Bilanzierer?
Bilanzierer ziehen die Vorsteuer in ihrer Bilanz in dem Zeitraum ab, in dem sie die Vorsteuer tatsächlich gezahlt haben. Dies bedeutet, dass die Vorsteuer in dem Voranmeldungszeitraum abgezogen wird, in dem die Rechnung beglichen wurde. Es ist wichtig, die Vorsteuer korrekt zu ziehen, um die Umsatzsteuerbelastung des Unternehmens zu reduzieren und die Liquidität zu verbessern. Eine genaue Buchführung und Dokumentation der gezahlten Vorsteuer ist daher unerlässlich. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater zu wenden, um sicherzustellen, dass die Vorsteuer korrekt behandelt wird. **
-
Wie wird Vorsteuer gebucht?
Die Vorsteuer wird gebucht, indem man die Umsatzsteuer, die ein Unternehmen für Einkäufe und Ausgaben gezahlt hat, als Vorsteuer in der Buchhaltung erfasst. Diese Vorsteuer kann dann bei der Umsatzsteuervoranmeldung vom Finanzamt erstattet werden. Um die Vorsteuer korrekt zu buchen, müssen die entsprechenden Belege wie Rechnungen und Quittungen vorliegen. Es ist wichtig, die Vorsteuer separat von anderen Steuern zu erfassen, um eine klare Trennung der verschiedenen Steuerarten in der Buchhaltung zu gewährleisten. Die Buchung der Vorsteuer erfolgt in der Regel auf einem separaten Konto in der Buchhaltung, das als "Vorsteuer" oder "Vorsteuerkonto" bezeichnet wird. **
Wann wird Vorsteuer berechnet?
Vorsteuer wird berechnet, wenn ein Unternehmen Umsatzsteuerpflichtig ist und Waren oder Dienstleistungen einkauft, für die Umsatzsteuer anfällt. Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen auf seine Einkäufe zahlt und die es sich vom Finanzamt erstatten lassen kann. Die Vorsteuer wird in der Regel auf den Eingangsrechnungen ausgewiesen und kann in der Umsatzsteuervoranmeldung geltend gemacht werden. Unternehmen sollten sicherstellen, dass sie die Vorsteuer korrekt berechnen und dokumentieren, um mögliche Probleme bei einer Steuerprüfung zu vermeiden. **
Wer darf Vorsteuer ziehen?
Wer darf Vorsteuer ziehen? Die Vorsteuer kann grundsätzlich von Unternehmen gezogen werden, die steuerpflichtige Umsätze tätigen. Das bedeutet, dass Unternehmen, die steuerfreie Umsätze erzielen, in der Regel keine Vorsteuer ziehen können. Zudem müssen die Ausgaben, für die die Vorsteuer gezogen werden soll, auch tatsächlich für das Unternehmen getätigt worden sein. Es ist wichtig, dass die Vorsteuer korrekt und rechtzeitig in der Umsatzsteuervoranmeldung oder -erklärung angegeben wird, um steuerliche Vorteile zu nutzen. Unternehmen sollten sich daher mit den steuerlichen Regelungen zur Vorsteuer vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen. **
Top-Angebote
Produkte zum Begriff Vorsteuer:
-
Die Ablösung des geltenden Umsatzsteuersystems mit Vorsteuer-Abzugsmöglichkeit durch ein Reverse-Charge-Modell, Taschenbuch von Dennis Schwalbach,Die Ablösung Des Geltenden Umsatzsteuersystems Mit Vorsteuer-abzugsmöglichkeit Durch Ein Reverse-charge-modell, Taschenbuch Von Dennis Schwalbach, Grin, 978-3-638-66475-2, Seitenanzahl: 3615,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bestimmung des Nutzungswertes unter Verwendung von Vorsteuer-Größen gemäß IAS 36, Taschenbuch von Oliver Wätjen, GRIN, 978-3-656-50767-3Bestimmung Des Nutzungswertes Unter Verwendung Von Vorsteuer-größen Gemäß Ias 36, Taschenbuch Von Oliver Wätjen, Grin, 978-3-656-50767-3, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
-
Was ist das Vorsteuer?
Was ist das Vorsteuer? Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen für seine Einkäufe und Ausgaben zahlt. Diese Steuer kann das Unternehmen bei der Umsatzsteuervoranmeldung vom Finanzamt zurückerstattet bekommen. Die Vorsteuer wird also von der Umsatzsteuerschuld abgezogen und mindert somit die Steuerlast des Unternehmens. Es handelt sich also um eine Art Vorauszahlung auf die Umsatzsteuer, die das Unternehmen letztendlich an das Finanzamt abführt. Die Vorsteuer ist somit ein wichtiger Bestandteil der Umsatzsteuerabrechnung für Unternehmen. **
-
Wer bekommt die Vorsteuer?
Die Vorsteuer wird grundsätzlich von Unternehmen gezahlt, die steuerpflichtige Umsätze tätigen. Diese Unternehmen können die Vorsteuer, die sie beim Einkauf von Waren und Dienstleistungen gezahlt haben, von der Umsatzsteuer abziehen, die sie auf ihre eigenen Umsätze zahlen müssen. Auf diese Weise wird vermieden, dass Unternehmen die Umsatzsteuer auf ihren eigenen Umsätzen doppelt zahlen müssen. Letztendlich trägt der Endverbraucher die Umsatzsteuer, da sie in den Preisen der Produkte und Dienstleistungen enthalten ist. **
-
Wie buche ich Vorsteuer?
Um Vorsteuer zu buchen, musst du zunächst sicherstellen, dass du über eine gültige Umsatzsteuer-Identifikationsnummer verfügst. Anschließend musst du die Rechnungen oder Belege sammeln, auf denen die Vorsteuer ausgewiesen ist. Diese Beträge kannst du dann in deiner Buchhaltungssoftware oder deinem Buchhaltungssystem erfassen. Vergiss nicht, die Vorsteuer separat von anderen Steuern zu verbuchen, damit sie korrekt in deiner Umsatzsteuervoranmeldung berücksichtigt wird. Zum Schluss solltest du regelmäßig deine Buchhaltung überprüfen, um sicherzustellen, dass alle Vorsteuerbeträge korrekt erfasst wurden. **
Ähnliche Suchbegriffe für Vorsteuer
-
Was sind Elemente einer psychologisch optimierten Veranstaltung? Veranstaltungselemente einer optimierten Veranstaltung am Beispiel von Greenpeace,Was Sind Elemente Einer Psychologisch Optimierten Veranstaltung? Veranstaltungselemente Einer Optimierten Veranstaltung Am Beispiel Von Greenpeace, Taschenbuch Von Leonie Rupprecht, Grin, 978-3-346-50454-8, Seitenanzahl: 2417,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Datengetriebenes Eventmanagement, Fachbücher von Jens KuntzemüllerDas Buch "Datengetriebenes Eventmanagement" von Jens Kuntzemüller bietet eine umfassende Perspektive auf die Rolle von Events in der heutigen Geschäftswelt. Es zeigt auf, dass Veranstaltungen nicht nur organisatorische Herausforderungen darstellen, sondern auch strategische Touchpoints und wertvolle Datenquellen sind. Der Autor vermittelt, wie Organisationen durch einen systematischen, datengetriebenen Ansatz aus verstreuten Informationen wertvolle Erkenntnisse gewinnen können. Das Buch behandelt alle Aspekte des Eventmanagements, von der Datenerfassung über die Analyse bis hin zur Personalisierung und den rechtlichen Rahmenbedingungen. Es richtet sich an Eventmanager, Marketingverantwortliche und Entscheidungsträger, die ihre Veranstaltungen nicht nur planen, sondern auch gezielt steuern und deren Erfolg messbar machen möchten. Mit praxisnahen Methoden, Checklisten und konkreten Anwendungsbeispielen ist dieses Playbook ein wertvolles Arbeitsbuch für alle, die im Eventmanagement tätig sind.59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
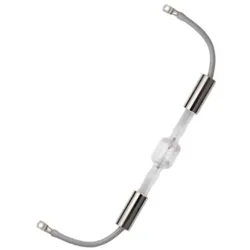
OSRAM HTI 4000W DE Metalldampflampe – Hochleistungs-Projektionslampe für Großbühne & EventtechnikOsram Metalldampflampe HTI 4000W DE 6300K S25.5 Diese sehr leistungsstarke Metalldampflampe von Osram ist für extreme Hochleistungsbeleuchtungen im professionellen Bereich konzipiert. Sie wird überall dort eingesetzt, wo maximale Lichtleistung, hohe Effizienz und eine sehr hohe Farbtreue erforderlich sind, insbesondere in großformatigen Projektions- und Spezialbeleuchtungssystemen. Mit einem Lichtstrom von 360000 Lumen erzeugt die Lampe eine extrem intensive Lichtquelle. Die Farbtemperatur von 6300 Kelvin sorgt für ein tageslichtähnliches, sehr klares und kontrastreiches Licht. Der hohe Farbwiedergabeindex von 90 Ra ermöglicht eine gute und natürliche Farbwiedergabe, auch bei sehr hoher Lichtleistung. Die Lampe arbeitet mit einer Leistung von 4000 Watt und einem Betriebsstrom von 38 Ampere bei einer Brennspannung von 105 bis 115 Volt. Aufgrund dieser hohen elektrischen Werte ist sie ausschließlich für professionelle Anlagen mit geeigneter Betriebs- und Sicherheitsausrüstung vorgesehen. Der stabile Lichtbogen mit 15 mm Elektrodenabstand sorgt für eine gleichmäßige und effiziente Lichtemission. Das robuste Design mit S25.5 Sockel und einer Länge von 270 mm sowie einem Durchmesser von 40 mm ist für den Einsatz in spezialisierten Hochleistungssystemen ausgelegt. Die mittlere Lebensdauer von etwa 500 Stunden ist typisch für diese Leistungsklasse und auf intensive professionelle Nutzung ausgelegt. Technische Daten • Lampenleistung: 4000 W • Betriebsspannung: 105–115 V • Lampenstrom: 38 A • Lampentyp: Metalldampflampe HTI • Sockel/Fassung: S25.5 • Lichtstrom: 360000 lm • Farbtemperatur: 6300 K • Farbwiedergabeindex (CRI): 90 Ra • Lebensdauer: 500 h • Brennstellung: p30 / sonstige • Bogenlänge: 15 mm • Abstand Lichtschwerpunkt (LCL): 140 mm • Gesamtlänge: 270 mm • Durchmesser: 40 mm • Elektrodenabstand kalt: 15 mm Anwendungsbereiche Diese Lampe wird in extrem leistungsstarken professionellen Beleuchtungssystemen eingesetzt. Typische Anwendungen sind Großprojektoren, Kinotechnik im Hochleistungsbereich, Architektur- und Effektbeleuchtung mit sehr hoher Lichtleistung, sowie spezielle industrielle und wissenschaftliche Beleuchtungssysteme, bei denen eine extrem intensive und stabile Lichtquelle erforderlich ist.1365,83 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wann Vorsteuer ziehen Bilanzierer?
Bilanzierer ziehen die Vorsteuer in ihrer Bilanz in dem Zeitraum ab, in dem sie die Vorsteuer tatsächlich gezahlt haben. Dies bedeutet, dass die Vorsteuer in dem Voranmeldungszeitraum abgezogen wird, in dem die Rechnung beglichen wurde. Es ist wichtig, die Vorsteuer korrekt zu ziehen, um die Umsatzsteuerbelastung des Unternehmens zu reduzieren und die Liquidität zu verbessern. Eine genaue Buchführung und Dokumentation der gezahlten Vorsteuer ist daher unerlässlich. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater zu wenden, um sicherzustellen, dass die Vorsteuer korrekt behandelt wird. **
-
Wie wird Vorsteuer gebucht?
Die Vorsteuer wird gebucht, indem man die Umsatzsteuer, die ein Unternehmen für Einkäufe und Ausgaben gezahlt hat, als Vorsteuer in der Buchhaltung erfasst. Diese Vorsteuer kann dann bei der Umsatzsteuervoranmeldung vom Finanzamt erstattet werden. Um die Vorsteuer korrekt zu buchen, müssen die entsprechenden Belege wie Rechnungen und Quittungen vorliegen. Es ist wichtig, die Vorsteuer separat von anderen Steuern zu erfassen, um eine klare Trennung der verschiedenen Steuerarten in der Buchhaltung zu gewährleisten. Die Buchung der Vorsteuer erfolgt in der Regel auf einem separaten Konto in der Buchhaltung, das als "Vorsteuer" oder "Vorsteuerkonto" bezeichnet wird. **
-
Wann wird Vorsteuer berechnet?
Vorsteuer wird berechnet, wenn ein Unternehmen Umsatzsteuerpflichtig ist und Waren oder Dienstleistungen einkauft, für die Umsatzsteuer anfällt. Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen auf seine Einkäufe zahlt und die es sich vom Finanzamt erstatten lassen kann. Die Vorsteuer wird in der Regel auf den Eingangsrechnungen ausgewiesen und kann in der Umsatzsteuervoranmeldung geltend gemacht werden. Unternehmen sollten sicherstellen, dass sie die Vorsteuer korrekt berechnen und dokumentieren, um mögliche Probleme bei einer Steuerprüfung zu vermeiden. **
-
Wer darf Vorsteuer ziehen?
Wer darf Vorsteuer ziehen? Die Vorsteuer kann grundsätzlich von Unternehmen gezogen werden, die steuerpflichtige Umsätze tätigen. Das bedeutet, dass Unternehmen, die steuerfreie Umsätze erzielen, in der Regel keine Vorsteuer ziehen können. Zudem müssen die Ausgaben, für die die Vorsteuer gezogen werden soll, auch tatsächlich für das Unternehmen getätigt worden sein. Es ist wichtig, dass die Vorsteuer korrekt und rechtzeitig in der Umsatzsteuervoranmeldung oder -erklärung angegeben wird, um steuerliche Vorteile zu nutzen. Unternehmen sollten sich daher mit den steuerlichen Regelungen zur Vorsteuer vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.